จำนำทะเบียนรถโอนเล่มกับไม่โอนเล่ม แบบไหนดีกว่ากัน?

September 18, 2026

จำนำทะเบียนซ้อน: ความเสี่ยงทางกฎหมาย และทางออกที่ปลอดภัยสำหรับคนร้อนเงิน

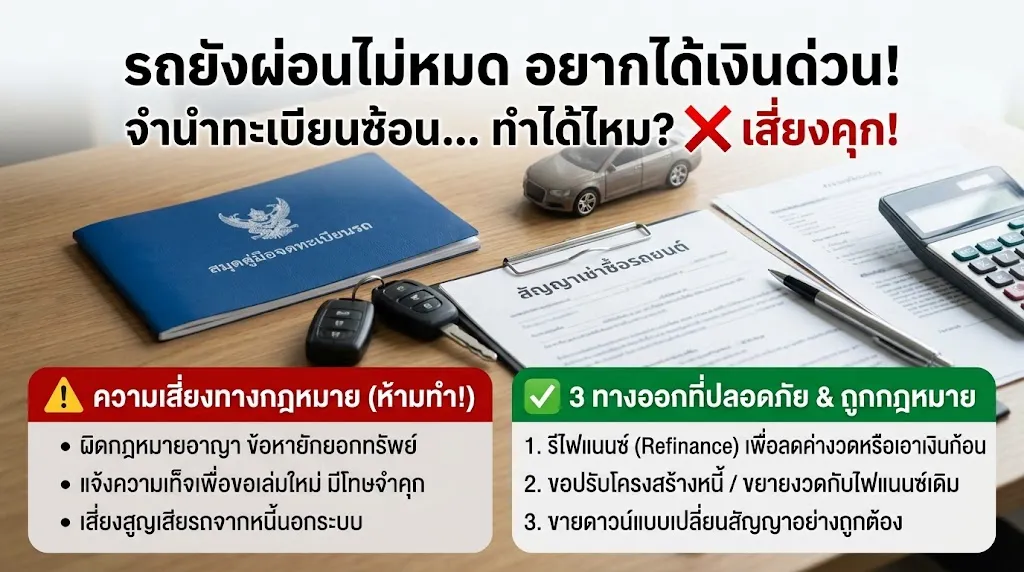
เมื่อเกิดวิกฤตทางการเงินกะทันหันหลายคนที่กำลังผ่อนรถอยู่ อาจมองหาทางออกด้วยการ “จำนำทะเบียนซ้อน” หรือการนำรถที่ยังติดไฟแนนซ์ไปขอสินเชื่อเพิ่มผ่านช่องทางต่างๆแต่ในความเป็นจริง วิธีนี้ไม่เพียงแต่ทำไม่ได้ตามกฎหมาย แต่ยังสร้างวิกฤตหนี้สินและคดีความที่ร้ายแรงกว่าเดิม

ทำไม “จำนำทะเบียนซ้อน” ถึงทำไม่ได้และอันตราย?

  • ไม่มีกรรมสิทธิ์ในทรัพย์สิน: ตราบใดที่ยังผ่อนไม่หมด กรรมสิทธิ์ในตัวรถยังคงเป็นของบริษัทไฟแนนซ์ ผู้ผ่อน มีเพียง "สิทธิครอบครองและใช้สอย" เท่านั้น จึงไม่มีสิทธิทางกฎหมายในการนำรถหรือเล่มทะเบียนไปจำนำ ค้ำประกัน หรือขายต่อ
  • เสี่ยงคดีอาญาฐานแจ้งความเท็จ: หลายกรณีมีการแนะอุบายให้ไปแจ้งความว่าเล่มทะเบียนหาย เพื่อขอออกเล่มใหม่นำไปจำนำซ้อน
    การกระทำนี้มีความผิดอาญาฐาน แจ้งความเท็จต่อเจ้าพนักงาน และใช้เอกสารราชการเท็จ ซึ่งมีโทษจำคุก
  • เสี่ยงข้อหายักยอกทรัพย์: หากนำรถไปจำนำจอดกับนายหน้านอกระบบ แล้วรถถูกยึด ถอดอะไหล่ หรือนำไปขายต่อเป็น "รถหลุดจำนำ" คุณจะมีความผิดฐาน ยักยอกทรัพย์ของบริษัทไฟแนนซ์ทันที
  • กับดักหนี้นอกระบบ: ผู้รับจำนำซ้อนมักเป็นนายหน้านอกระบบที่คิดอัตรากำไรเกินกว่าที่กฎหมายกำหนด เสี่ยงต่อการถูกข่มขู่ ติดตามทวงถามหนี้โหด หรือเสียรถไปโดยไม่สามารถเรียกร้องใดๆ ได้

ทางออกที่ถูกต้อง ปลอดภัย และได้เงินหมุนเวียน

หากกำลังประสบปัญหาขาดสภาพคล่อง แต่ยังมีภาระผ่อนรถอยู่มีตัวเลือกทางกฎหมายที่สามารถทำได้ ดังนี้

1. การรีไฟแนนซ์ (Refinance) คือการยื่นขอสินเชื่อรถยนต์ก้อนใหม่ไม่ว่าจะทำกับสถาบันการเงินเดิมหรือย้ายไปที่ใหม่โดยวงเงินอนุมัติใหม่จะนำไปชำระยอดหนี้คงเหลือเดิมส่วนต่างที่เหลือหลังจากปิดหนี้จะกลายเป็นเงินสดก้อนใหม่นำมาใช้หมุนเวียน

2. การขอปรับโครงสร้างหนี้หรือขอวงเงินเพิ่ม หากมีประวัติการผ่อนชำระดีและตรงเวลา สามารถติดต่อสถาบันการเงินปัจจุบัน เพื่อขอขยายระยะเวลาการผ่อนซึ่งช่วยลดค่างวดต่อเดือนลง หรือขอสินเชื่อเพิ่มเติมสำหรับลูกค้ารายเดิมที่มีประวัติเสถียร

3. การขายดาวน์แบบเปลี่ยนสัญญา หากประเมินแล้วว่าไม่สามารถแบกรับค่างวดต่อได้การขายดาวน์ให้ผู้อื่นมาเปลี่ยนสัญญาเช่าซื้ออย่างถูกต้อง ณ บริษัทไฟแนนซ์จะช่วยหยุดภาระหนี้ระยะยาวและอาจได้เงินก้อนจากส่วนต่างราคาขายดาวน์มาแก้ปัญหาเฉพาะหน้า

การแก้ปัญหาเงินด่วนด้วยวิธีนอกระบบหรือเสี่ยงผิดกฎหมายอาจช่วยบรรเทาปัญหาได้เพียงชั่วคราวแต่จะส่งผลกระทบเรื้อรังทั้งเรื่องคดีความและภาระหนี้สินการเลือกใช้กลไกทางการเงินที่ถูกต้องจึงเป็นทางออกที่มั่นคงและปลอดภัยที่สุด

เปรียบเทียบความแตกต่างของ 3 ทางออกที่ถูกต้องตามกฎหมาย

ตารางเปรียบเทียบทางออกทางการเงิน

หัวข้อเปรียบเทียบ 1. รีไฟแนนซ์ (Refinance) 2. ปรับโครงสร้างหนี้ / ขอวงเงินเพิ่ม 3. ขายดาวน์เปลี่ยนสัญญา
เป้าหมายหลัก ต้องการเงินสดก้อนใหม่มาหมุนเวียน ต้องการลดค่างวด หรือบรรเทาภาระผ่อน ต้องการปลดภาระหนี้ออกไปทันที
สภาพรถยนต์ ได้ใช้รถต่อตามปกติ ได้ใช้รถต่อตามปกติ เปลี่ยนมือ
ผู้ซื้อใหม่ได้รถไป
เงินสดที่จะได้รับ ได้รับเงินก้อนส่วนต่าง
(หลังหักปิดหนี้เดิม)
อาจได้วงเงินเพิ่ม
หรือได้แค่ปรับลดค่างวด
ได้เงินก้อนจากราคาขายดาวน์
(ถ้ามีส่วนต่าง)
ภาระหนี้เดิม ปิดหนี้ก้อนเดิม
แล้วเริ่มผ่อนสัญญาใหม่
สัญญาเดิมแต่ขยายเวลาผ่อน
/ ปรับเงื่อนไข
ภาระหนี้สิ้นสุดลง
ผู้ซื้อใหม่รับช่วงต่อ
เงื่อนไขสำคัญ ยอดหนี้เดิมต้องต่ำกว่า
ราคาประเมินรถปัจจุบัน
มีประวัติชำระดี
กับไฟแนนซ์เดิม
ต้องทำเรื่องเปลี่ยนสัญญา
น่าเชื่อถือที่ไฟแนนซ์

สรุปแนวทางเลือกใช้งานตามสถานการณ์

1. เลือกรีไฟแนนซ์(Refinance)

  • เหมาะสำหรับ: คนที่ยังจำเป็นต้องใช้รถทำงานและยอดหนี้คงเหลือๆอยู่น้อยกว่ามูลค่าตลาดของรถปัจจุบัน
  • ผลลัพธ์: ได้เงินสดส่วนต่างมาใช้จ่ายพร้อมยอดผ่อนและอัตรากำไรตามสัญญาใหม่

2. เลือกปรับโครงสร้างหนี้/ ขอวงเงินเพิ่ม

  • เหมาะสำหรับ: คนที่ไม่อยากเปลี่ยนบริษัทไฟแนนซ์มีประวัติผ่อนชำระดีมาตลอด แต่เริ่มหมุนเงินไม่ทันในแต่ละเดือน
  • ผลลัพธ์: ไฟแนนซ์เดิมอาจช่วยขยายงวดผ่อนเพื่อลดค่างวดต่อเดือนลงหรืออนุมัติวงเงินสินเชื่อบุคคลเพิ่มให้

3. เลือกขายดาวน์เปลี่ยนสัญญา

  • เหมาะสำหรับ: คนที่ประเมินแล้วว่าผ่อนต่อไม่ไหวจริงๆและต้องการตัดภาระหนี้ก้อนนี้ออกไปทันที
  • ผลลัพธ์: ปลดภาระผ่อนชำระทันทีอย่างถูกต้องตามกฎหมายไม่เสียประวัติการเงิน และอาจได้เงินดาวน์ก้อนหนึ่งกลับคืนมา

ขั้นตอนถัดไปเพื่อประเมินทางออก

- สามารถติดต่อฝ่ายบริการลูกค้าของบริษัทไฟแนนซ์ที่ผ่อนอยู่ปัจจุบันเพื่อขอยอดหนี้คงเหลือจริง (Total pay off amount)และนำมาเปรียบเทียบกับราคาประเมินรถในท้องตลาดจะช่วยให้ตัดสินใจได้ทันทีว่าควรเลือก รีไฟแนนซ์หรือขายดาวน์


สินเชื่อทะเบียนรถยนต์ AMANAH ไม่โอนเล่มรถยังมีไว้ใช้

AMANAH ให้บริการสินเชื่อทะเบียนรถยนต์ แบบไม่โอนเล่มช่วยให้เจ้าของรถเข้าถึงเงินก้อนโดยยังสามารถใช้รถในชีวิตประจำวันหรือประกอบอาชีพได้ตามปกติข้อมูลผลิตภัณฑ์บนเว็บไซต์ของบริษัท ระบุเงื่อนไขเบื้องต้นได้แก่รถยนต์อายุได้สูงสุด 17 ปี ระยะเวลาผ่อนสูงสุด 84งวด และอัตรากำไรไม่เกิน 24% ต่อปี ทั้งนี้ วงเงินคุณสมบัติเอกสารและ ผลอนุมัติเป็นไปตามหลักเกณฑ์ของบริษัท ดูรายละเอียดสินเชื่อทะเบียนรถยนต์AMANAH

สนใจสอบถามข้อมูลเพิ่มเติมติดต่อAMANAHCall Center โทร.02-091-6456 หรือเลือกช่องทางติดต่อผ่านเว็บไซต์ AMANAH www.amanah.co.th ใช้วงเงินเท่าที่จำเป็นและชำระคืนไหว โปรดศึกษารายละเอียดอัตรากำไร ค่าใช้จ่ายและเงื่อนไขในสัญญาก่อนตัดสินใจสมัครสินเชื่อเงื่อนไขและการพิจารณาสินเชื่อเป็นไปตามที่บริษัทกำหนด

คำถามที่พบบ่อย (FAQ) เกี่ยวกับการจำนำทะเบียนรถและทางออกทางการเงิน


Q1: จำนำทะเบียนซ้อน หรือเอารถติดไฟแนนซ์ไปจำนำจอดมีโอกาสรอดไหม?

A: ไม่มีโอกาสปลอดภัยเลย เพราะบริษัทไฟแนนซ์มีการตรวจสอบประวัติและเช็กสภาพรถตลอดเวลาหากขาดส่งงวด ไฟแนนซ์จะตามยึดรถทันที และเมื่อพบว่ารถไม่อยู่หรือถูกนำไปจำนำซ้อนจะถูกดำเนินคดีอาญาข้อหายักยอกทรัพย์ทันที

Q2: ถ้าเล่มทะเบียนจริงอยู่กับไฟแนนซ์แล้วไปแจ้งความเล่มหายเพื่อเอาเล่มใหม่ไปจำนำจะโดนอะไรบ้าง?

A: มีความผิดตามกฎหมายอาญาถึง 2 ข้อหาหนัก ได้แก่

1. แจ้งความเท็จต่อเจ้าพนักงาน (มีโทษจำคุกและปรับ)

2. ใช้เอกสารราชการเท็จ ซึ่งขนส่งและไฟแนนซ์สามารถตรวจสอบประวัติการออกเล่มทดแทนได้อย่างง่ายดายผ่านระบบออนไลน์

Q3: รถหลุดจำนำนอกระบบ คืออะไรและถ้าโดนยึดไปจะทำอย่างไรได้บ้าง?

A: รถหลุดจำนำคือรถที่นำไปจำนำจอดไว้แล้วไม่ได้จ่ายอัตรากำไรตามกำหนด นายหน้านอกระบบจะนำรถไปขายต่อให้บุคคลอื่นในราคาถูกโดยไม่มีเล่มทะเบียน หากเกิดกรณีนี้ คุณยังคงมีภาระต้องชำระหนี้กับไฟแนนซ์เดิมเต็มจำนวนและอาจโดนไฟแนนซ์ฟ้องร้องคดีอาญาเพิ่มด้วย

Q4: ผ่อนรถมาได้กี่ปีถึงจะเริ่มทำเรื่อง"รีไฟแนนซ์" ได้?

A: โดยทั่วไปควรถือสัญญาและผ่อนชำระมาแล้วอย่างน้อย 1–2 ปี (หรือผ่อนมาแล้วเกิน50% ของจำนวนงวดทั้งหมด) เพื่อให้ยอดหนี้คงเหลือต่ำกว่าราคาประเมินของรถในปัจจุบันจึงจะมีส่วนต่างเงินสดเหลือออกมาใช้

Q5: ติดค้างค่างวดผ่อนรถอยู่ 1–2 งวด สามารถขอรีไฟแนนซ์ได้ไหม?

A: ทำได้ยาก สถาบันการเงินส่วนใหญ่จะรับพิจารณารีไฟแนนซ์เฉพาะผู้ที่มีประวัติชำระปกติหากมีค่างวดค้างชำระ แนะนำให้ติดต่อไฟแนนซ์เดิม เพื่อปรับโครงสร้างหนี้ หรือเคลียร์ยอดค้างชำระให้เป็นปกติก่อนยื่นเรื่อง

Q6: ถ้าผ่อนต่อไม่ไหวจริงๆ การ"ขายดาวน์เปลี่ยนสัญญา" ต้องเสียค่าใช้จ่ายอะไรบ้าง?

A: โดยปกติจะมีค่าใช้จ่ายหลักๆ คือ:
  • ค่าธรรมเนียมการเปลี่ยนผู้เช่าซื้อ/เปลี่ยนสัญญา(ชำระให้ไฟแนนซ์)
  • ค่างวดล่วงหน้า (1–2 งวด ตามเงื่อนไขของไฟแนนซ์)
  • ค่าตรวจสภาพรถและค่าประกันภัยชุดใหม่ (ถ้ามี) (ซึ่งโดยทั่วไปฝ่ายผู้ซื้อดาวน์รายใหม่มักจะเป็นผู้รับผิดชอบค่าใช้จ่ายส่วนนี้)